Tilstandsrapport forhindrede dækning af vandskade på tag fra 1973
En boligejer fik afslag på dækning af en større vandansamling på taget, fordi tilstandsrapporten allerede før overtagelsen pegede på risiko for netop den type skade.
Denne artikel er skrevet med hjælp fra kunstig intelligens baseret på kilden, der er angivet nedenfor. Tjek altid originalkilden.
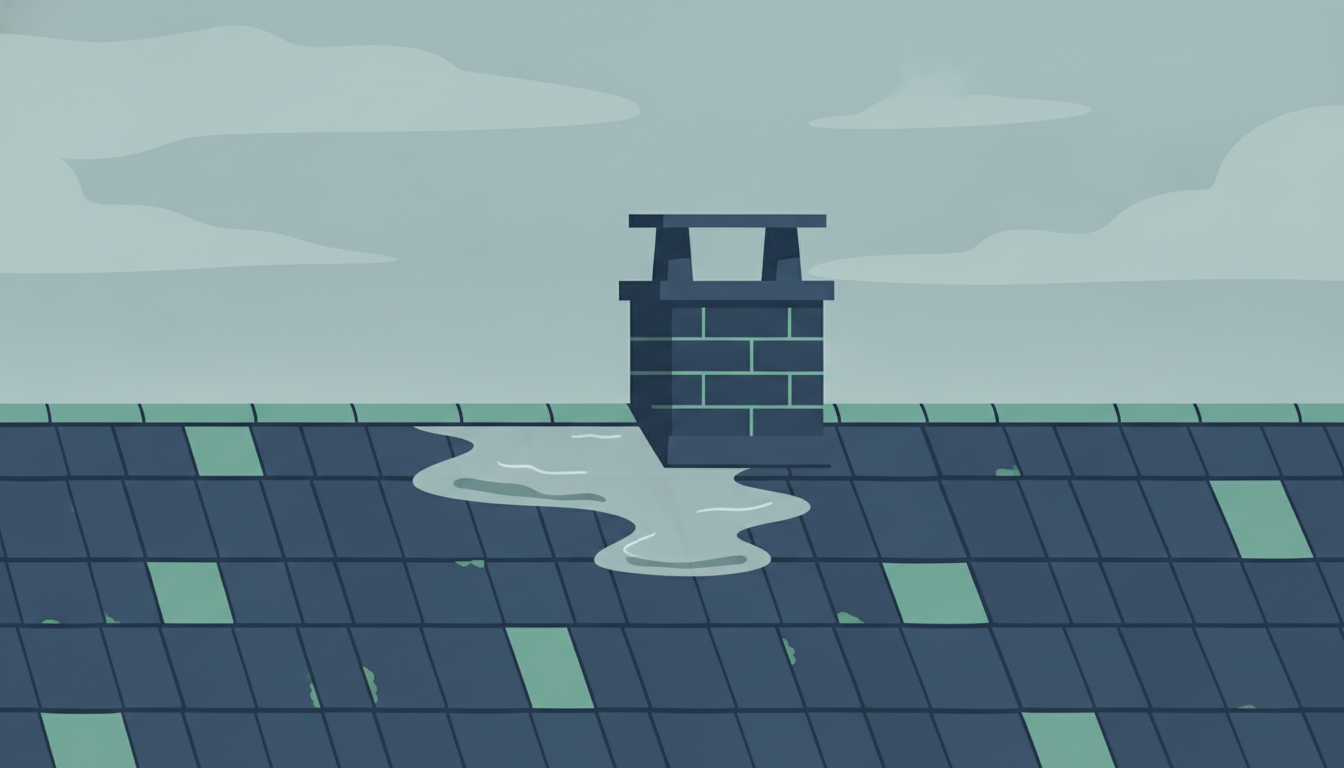
En klager havde overtaget en ejendom fra 1973 og anmeldte senere skade på taget, hvor manglende korrekt fald mod afløb ifølge klagerens egen fagmand havde ført til en større vandansamling på omkring 50-60 kvadratmeter. Klager ønskede, at ejerskifteforsikringen skulle dække udbedring af tagets fald med ny isolering og tagpap.
Selskabet Dansk Boligforsikring afviste at dække udgiften, og sagen endte i Ankenævnet for Forsikring. Her fik selskabet medhold.
Afgørende for nævnet var, at tilstandsrapporten allerede inden klagers overtagelse af ejendommen beskrev større lunker i tagbelægningen ved skorstenen og udtrykkeligt nævnte risiko for vandindtrængning og følgeskader på de underliggende konstruktioner. Forholdet havde fået vurderingen rødt hus, som betegner en kritisk skade, hvor bygningsdelens funktion allerede svigter eller vil svigte på kort sigt.
Nævnet fandt derfor, at klager havde haft mulighed for at forstå forholdets reelle karakter, omfang og betydning, inden ejendommen blev overtaget. Da forholdet ikke var forkert beskrevet i tilstandsrapporten, var der ikke grundlag for dækning efter ejerskifteforsikringens betingelser.
Sagen illustrerer, hvor central tilstandsrapporten er, når det skal vurderes, om en skade var kendt eller burde have været kendt før overtagelsen af en ejendom. Når et forhold allerede er beskrevet med en alvorlig risikovurdering i rapporten, kan det senere blive vanskeligt at opnå dækning for det samme forhold under ejerskifteforsikringen.
Købere bør derfor læse tilstandsrapporten grundigt og overveje tillægsforsikring, hvis rapporten peger på kendte risici ved ejendommen.
Kilder
- Ankenævnet for Forsikring sag 105274 – Ejerskifteforsikring · 26. aug. 2026
Relevante afgørelser fra Ankenævnet for Forsikring
Alle sager- EjerskifteforsikringMedhold til selskabet
Afslag på dækning af råd i terrassens bærende trækonstruktion
Sagen handlede om en klager, der efter overtagelse af en ejendom fra 1945 med en senere tilbygning opdagede råd i en bærende trækonstruktion under en hævet …
Dansk Boligforsikring
- EjerskifteforsikringMedhold til selskabet
Uenighed om omfang af dækning for fuger skadet af murbier
Klager havde overtaget en ejendom fra 1969 med en ejerskifteforsikring og anmeldte senere skader på fuger i murværket forårsaget af murbier.
Gjensidige Forsikring
- EjerskifteforsikringMedhold til selskabet
Afslag på dækning af tagkonstruktion nævnt i tilstandsrapport
Sagen handlede om en ejerskifteforsikring på en ejendom fra 1975, hvor klager flere år efter overtagelsen opdagede problemer med tagkonstruktionen …
Domus Forsikring
Læs også
Kunde ventede tre år med at klage over afslag på erhvervsevnedækning
En mand fik i 2022 afslag på at tegne erhvervsevnetabsforsikring og indgik samme år en aftale om genkøb af forsikringen. Først i 2025 klagede han, men Ankenævnet fandt at kravet var bortfaldet.
Mand døde to måneder efter fald: dødsattest afviste sammenhæng til ulykke
En forsikringstager faldt og brækkede tre ribben, men døde knap to måneder senere af legionærsygdom. Ankenævnet gav Tryg medhold i afslaget på dødsfaldserstatning.
Defekt LED-forlygte var ikke dækket af reparationsforsikring
En bilejer fik afslag på dækning af en defekt forlygte, fordi selskabet mente, at skaden skyldtes en LED-lyskilde undtaget efter forsikringsbetingelserne. Ankenævnet gav selskabet medhold.
Løse klinker i hus fra 2015: kun badeværelset blev anerkendt som skade
En boligejer fik afslag på dækning af fejlmonterede fliser i flere rum, efter at selskabets taksator ikke fandt tegn på byggeskade. Ankenævnet gav selskabet medhold.
Forskudt stikledning: fejlklasse 2 betød afslag på dækning
En husejer fik afslag på dækning af en skade på en stikledning, efter at skaden blev klassificeret som fejlklasse 2. Ankenævnet gav selskabet medhold.
Tand flækket i 2022 måtte trækkes ud i 2025: ikke dækning for implantat
En kvinde fik i 2022 dækket en tyggeskade på en tand, men da tanden måtte fjernes tre år senere, afviste selskabet at betale for implantat. Ankenævnet gav selskabet ret.