Husejer tabte sag om byggeskadeforsikring for gulv og etageadskillelse
En husejer klagede over, at forsikringsselskabet afviste at dække skader på gulvopbygning og etageadskillelse. Ankenævnet gav selskabet medhold.
Denne artikel er skrevet med hjælp fra kunstig intelligens baseret på kilden, der er angivet nedenfor. Tjek altid originalkilden.
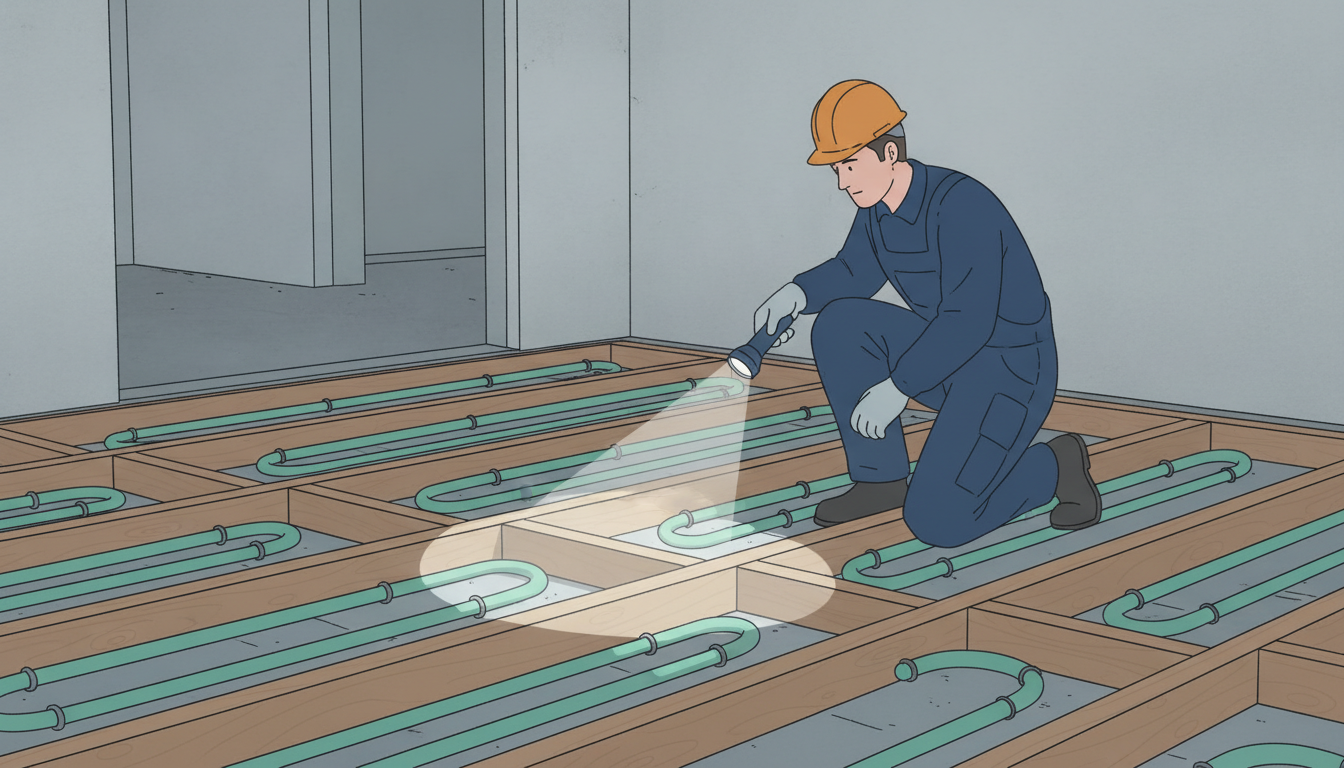
En husejer havde tegnet byggeskadeforsikring i forbindelse med opførelsen af sin bygning i 2011. I 2020 anmeldte ejeren mangler ved gulvet, herunder utilstrækkelig understøtning af gulvvarmeslanger og for stor afstand mellem strøer. Entreprenøren anerkendte, at der var tale om et forhold, der kunne udbedres, men parterne kunne ikke blive enige om, hvor omfattende udbedringen skulle være.
Under en senere besigtigelse i 2021 blev også etageadskillelsen i bygningen gennemgået, og der blev efterfølgende igangsat en isoleret bevisoptagelse med syn og skøn, hvor både forsikringsselskabet og entreprenøren deltog som skønsindstævnte. Selskabet afviste dog at dække begge forhold.
For gulvet mente selskabet, at entreprenøren havde ret og pligt til selv at udbedre skaden, fordi han havde tilbudt afhjælpning. For etageadskillelsen mente selskabet, at der ikke var tilstrækkelig dokumentation for, at der reelt var tale om en byggeskade.
Ankenævnets flertal gav selskabet medhold på begge punkter. Flertallet fandt, at husejeren ikke havde bevist, at entreprenørens foreslåede afhjælpning af gulvopbygningen var utilstrækkelig. Derfor var der ikke grundlag for at pålægge selskabet at dække udgifterne til gulvet.
For etageadskillelsen fandt flertallet, at forholdet ganske vist var anmeldt i rette tid, men at husejeren ikke havde bevist, at der forelå en byggeskade eller en nærliggende risiko for byggeskade. Nævnet kunne derfor ikke kritisere selskabets afgørelse, og husejeren fik ikke medhold i klagen.
Sagen viser, at en byggeskadeforsikring typisk kun dækker, når entreprenørens egen mulighed for at udbedre skaden er udtømt eller utilstrækkelig, og at det er forsikringstageren, der skal bevise, at en skade reelt foreligger. Det kræver ofte et grundigt syn og skøn, før et krav kan gøres gældende med udsigt til held.
Kilder
- Ankenævnet for Forsikring sag 100245 – Byggeskade · 17. jun. 2026
Relevante afgørelser fra Ankenævnet for Forsikring
Alle sager- HusforsikringMedhold til selskabet
Afvisning af dækning for tilstoppet kloakrør uden påvist utæthed
Sagen handlede om afvisning af dækning for tilstoppede og deformerede kloakrør af typen KEY-rør, som blev anvendt frem til omkring 1970'erne og er lavet af …
Tryg Forsikring
- HusforsikringMedhold til selskabet
Afslag på dækning af tømrerregning efter flere års forsinket fakturering
Sagen handlede om en klager, der i 2020 anmeldte en råd- og svampeskade til sit forsikringsselskab.
Vestjylland
- HusforsikringMedhold til selskabet
Afslag på dækning af yderligere fejlmonterede klinker i huset
Sagen omhandlede afslag på dækning af fejlmonterede klinker i et hus opført i 2015.
Gable Insurance (under konkurs)v/Husejernes Forsikring (under konkurs)
Læs også
Løse klinker i hus fra 2015: kun badeværelset blev anerkendt som skade
En boligejer fik afslag på dækning af fejlmonterede fliser i flere rum, efter at selskabets taksator ikke fandt tegn på byggeskade. Ankenævnet gav selskabet medhold.
Million-krav om byggeskade blev afvist af Ankenævnet for Forsikring
En tvist om erstatning for stabilitetsproblemer og revner i en ejendom endte med at blive afvist af nævnet, fordi sagen var for teknisk kompleks til skriftlig behandling.
For sen anmeldelse efter jobskifte kostede mand erstatning for tabt erhvervsevne
En mand, der blev sygemeldt mere end to år efter sin forsikring var ophørt, fik afslag på erstatning, da han først søgte om udbetaling flere år senere. Ankenævnet gav selskabet medhold.
Forældet krav om byggeskader kostede huskøber erstatning
En huskøber, der løbende havde anmeldt byggeskader siden 2015, fik ikke medhold i sin klage over byggeskadeforsikringen, fordi kravet i al væsentlighed var forældet.
Stormskader: Husforsikring dækker ikke altid råd og svamp
Efter kraftige storme er det ikke kun de synlige skader, der tæller. TV2 Nord peger på, at følgeskader som råd og svamp kun dækkes under visse betingelser.