Stopper din forsikring, når regnen bliver til en "ekstremhændelse"?
Vandskader er en uhyggelig reel trussel for mange danske boligejere. Men hvad nu hvis vejret går fra 'dårligt' til 'ekstremt'? Din forsikring dækker nemlig ikke altid, og her er faldgruberne.
Denne artikel er skrevet med hjælp fra kunstig intelligens baseret på kilden, der er angivet nedenfor. Tjek altid originalkilden.
Din husforsikring: Når skybrud bliver til en tør omgang
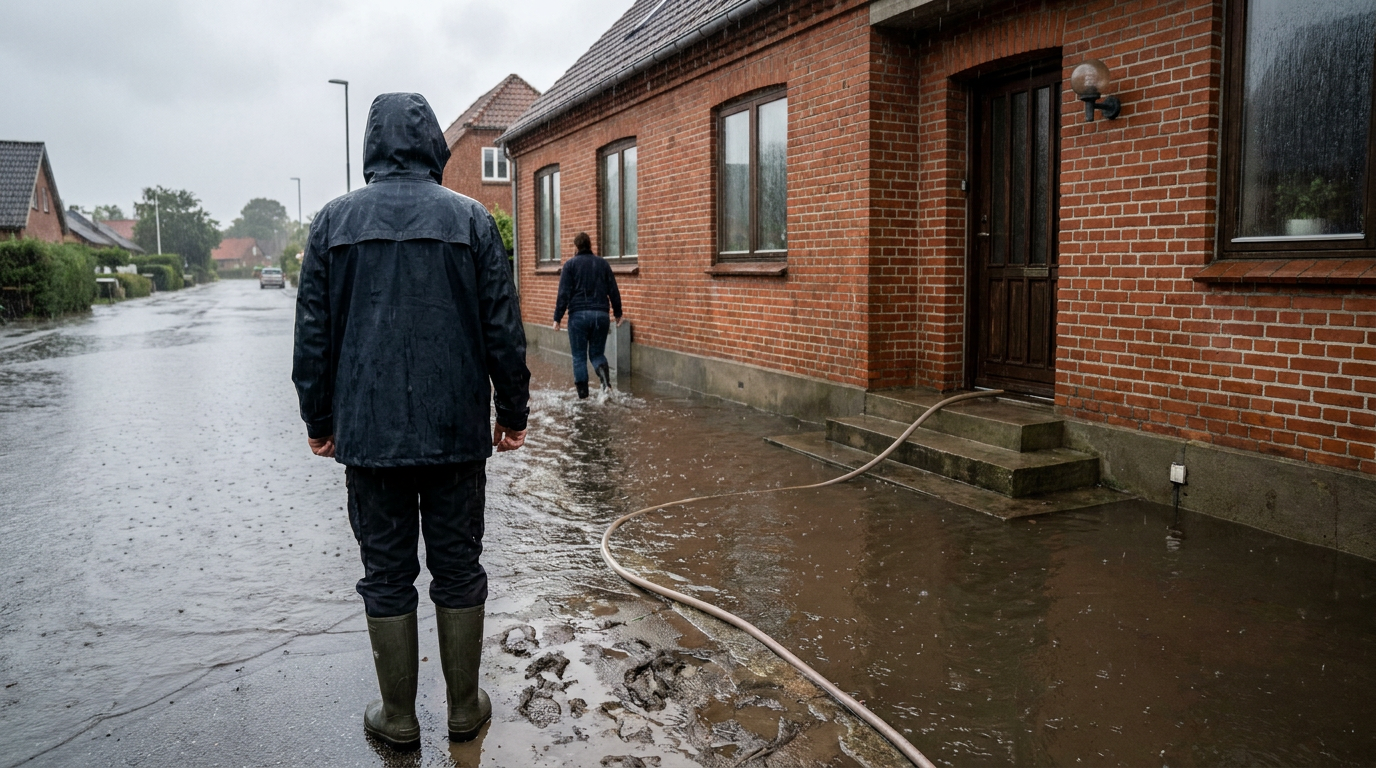
Danske boligejere forventer med rette, at husforsikringen træder til, når naturen viser tænder. Et ordentligt skybrud, der sender vand ind i kælderen, er en klassisk forsikringssag, ikke sandt?
Jo, som regel. Men med klimaforandringerne følger nye, snørklede undtagelser, der kan sende dig ud i en dyr regning, selvom du betaler din præmie pligtopfyldende.
Problemet opstår, når det, forsikringsselskaberne kalder en 'ekstremhændelse', overskrider almindelige dækningsområder. Du har måske troet, at du var dækket mod alt fra den lille utæthed til det store skybrud. Men her skal du spidse ører:
📋 Det skjulte 'ekstrem'-stempel
En "ekstremhændelse" kan defineres som en vejrbegivenhed, der overgår historiske normer og standarder, og som ofte medfører usædvanligt store skader. Forsikringsselskaberne har forskellige målestokke, men et skybrud er ikke bare et skybrud, hvis det falder uden for en bestemt intensitet eller varighed.
Når vejrdata afgør din erstatning
Mange danske forsikringsselskaber baserer deres dækning af vandskader på konkrete vejrdata. Det betyder, at hvis vandmængden eller intensiteten af regnen ikke når en aftalt grænse, betragtes det måske ikke som et skybrud i forsikringsmæssig forstand. Og vupti, så ryger dækningen potentielt.
Forestil dig dette scenarie: Der falder en vanvittig mængde regn over din by onsdag aften. Din kælder fyldes med vand, og ødelæggelserne er store.
Men nabolaget 5 kilometer væk, hvor DMI's målestation ligger, modtog lige akkurat ikke nok regn til at kvalificere sig som et 'skybrud' ifølge forsikringsselskabets vilkår. Din forsikring?
Den kan pludselig blive en by i Rusland.
At stole blindt på, at ens forsikring dækker alt, er desværre en luksus, vi ikke længere har råd til i en verden med mere ekstremt vejr. Detaljerne kan være afgørende for, om du står med en betalt skade eller en ubetalt problemregning.
Tjek dine vilkår i dag, før den næste byge skyller pengene ud af dine lommer!
Ofte stillede spørgsmål
Dækker forsikringen vandskade ved skybrud?
Ja, som regel dækker husforsikringen vandskader ved skybrud. Dog kan der være undtagelser, hvis vejrhændelsen defineres som en 'ekstremhændelse' af forsikringsselskabet.
Hvad er en ekstremhændelse i forsikringssammenhæng?
En ekstremhændelse er en vejrbegivenhed, der overgår historiske normer i intensitet og varighed. Forsikringsselskaberne har forskellige målestokke, og hvis skybruddet falder uden for disse, kan dækningen bortfalde.
Hvordan afgør forsikringsselskabet, om jeg får erstatning for vandskade?
Mange forsikringsselskaber baserer deres vurdering på konkrete vejrdata. Hvis vandmængden eller intensiteten af regnen ikke når en aftalt grænse, betragtes det muligvis ikke som et skybrud i forsikringsmæssig forstand, og dækningen kan bortfalde.
Hvorfor er det vigtigt at læse forsikringsvilkårene for ekstremregn?
Det er afgørende at kende dine forsikringsvilkår, især ved dækning af ekstremregn. 62% af danske boligejere har ifølge undersøgelser ikke læst disse vilkår, hvilket kan føre til uventede og dyre overraskelser, hvis en 'ekstremhændelse' indtræffer.
Kilder
- Læs den originale artikel hos via.ritzau.dk
Læs også

Allianz opnår rekordhøjt driftsresultat i andet kvartal
Den tyske forsikrings- og kapitalforvaltningskoncern Allianz meldte om et rekordhøjt driftsresultat i andet kvartal af 2026, drevet af fremgang i kapitalforvaltning og livsforsikring. Nettoresultatet faldt dog i forhold til året før.

Undersøgelse: De fleste boligejere forebygger skybrudsskader inden ferien
En ny medlemsundersøgelse fra LB Forsikring viser, at et stort antal boligejere sikrer deres hjem mod skybrud, før de tager på ferie. Selskabet oplever indtil videre kun få skadesanmeldelser efter den seneste tids kraftige regnvejr.

If har modtaget over 1.000 skadesanmeldelser efter stormen Dave
Forsikringsselskabet If oplever et markant antal skadesanmeldelser efter stormen Dave, der ramte Danmark i weekenden. Særligt Nordjylland er hårdt ramt.

Storm Dave udløser tusindvis af skadesanmeldelser hos danske forsikringsselskaber
Efter weekendens kraftige storm Dave oplever flere store forsikringsselskaber et markant antal skadesanmeldelser. If har alene rundet 1.000 stormskader.

If opfordrer boligejere til at sikre løse genstande før varslet storm
DMI har varslet storm med vindstød af orkanstyrke i det nordlige Danmark, mens resten af landet får en blæsende søndag. If Forsikring opfordrer boligejere til at forberede sig på den usædvanlige aprilstorm.

DMI varsler stormende kuling i Nordjylland: Sådan sikrer du hus og bil
DMI har varslet stormende kuling med vindstød af orkanstyrke i det nordlige Jylland. LB Forsikring opfordrer til at sikre boligen og køre forsigtigt i trafikken.