Den skjulte pensionsfælde: Derfor forstår du ikke din opsparing – og hvordan du undgår den!
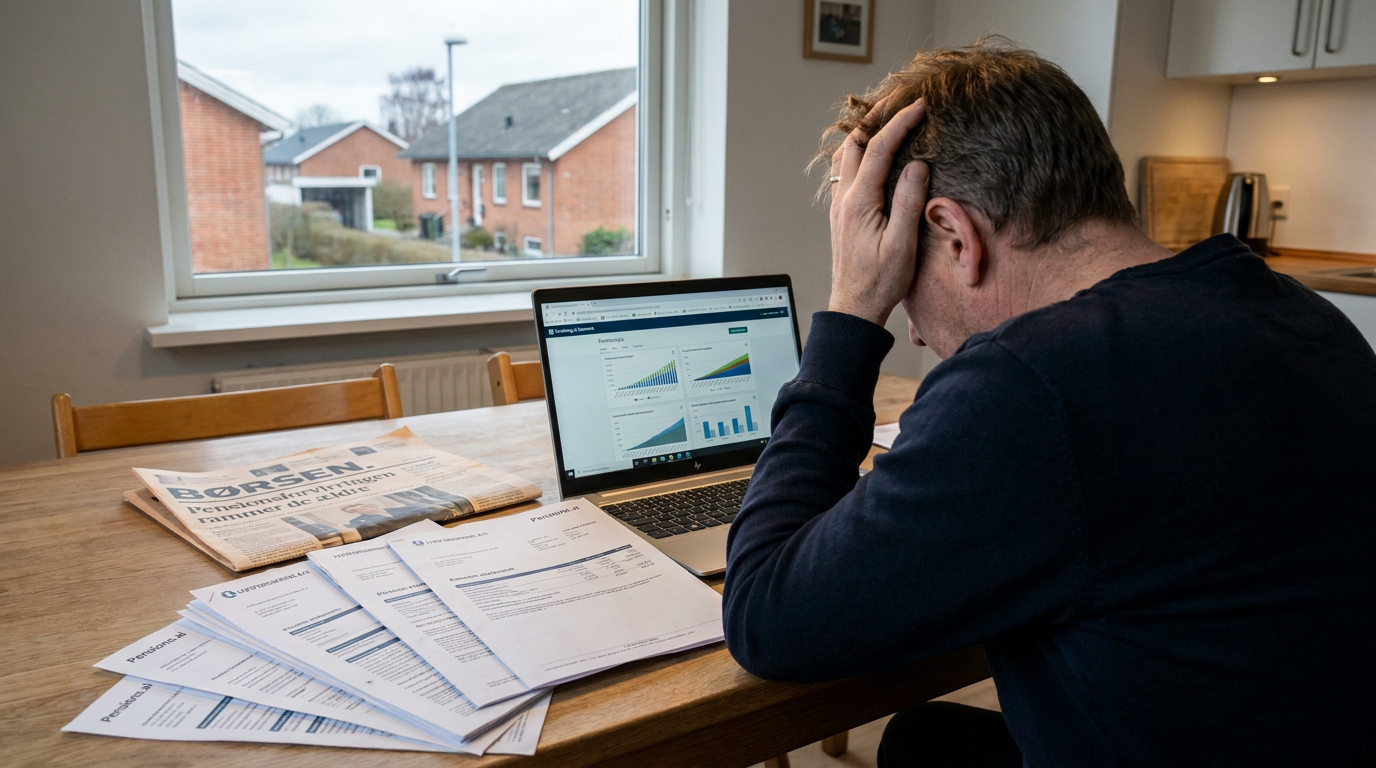
Mange danskere forstår ikke deres pension. En topdirektør peger på, at for kompleks kommunikation er en stor synder. Her får du de simple spørgsmål, du skal stille, og hvordan du undgår at blive snydt.
Denne artikel er skrevet med hjælp fra kunstig intelligens baseret på kilden, der er angivet nedenfor. Tjek altid originalkilden.
Din PENSION er sandsynligvis forvirrende – og det er IKKE din fejl!
Har du nogensinde følt, at din pensionsopsparing var en jungle af uforståelige tal og krøllede sætninger? Du er langt fra alene. Ifølge Danicas kommercielle direktør, Dorte Bilsgaard, er sektoren stadig ikke god nok til at tale rent ud af posen.
”Hvis det kræver en længere forklaring, så har vi nok ramt lidt ved siden af,” udtaler hun.
Problemet: Tre simple spørgsmål uden simple svar
Dorte Bilsgaard mener, at kunderne i virkeligheden kun vil have svar på tre spørgsmål:
- Hvad har jeg? (Hvor meget er der på kontoen?)
- Hvad får jeg ud af det? (Hvad betyder det for min fremtid?)
- Kan jeg stole på det? (Er mine penge sikre og i gode hænder?)
For mange pensionsselskaber falder dog i fælden med at overkomplicere tingene. De bruger fagspecifikke termer, ignorerer danskernes reelle behov for klarhed, og ender med at skabe mere frustration end forståelse.
💡 Forsikring.ai Danmarks råd
- Kræv enkle svar: Stil de 3 spørgsmål igen og igen, indtil svarene er krystalklare.
- Sammenlign tilbud: Brug uvildige sammenligningstjenester, så du ikke kun ser på dit nuværende selskabs tal.
- Tjek Jævnligt: Gennemgå din pensionsopsparing minimum én gang om året. Er den stadig relevant for dig?
Hvordan du undgår at blive snydt – dine rettigheder og muligheder
Du har ret til at forstå din egen økonomi. Her er, hvad du kan gøre:
- Forstå dine 'vilkår for forsikring' og 'produktdatablad': Disse dokumenter er din ultimative kilde til sandheden. De skal være let tilgængelige på dit pensionsselskabs hjemmeside eller i din netbank.
- Søg uafhængig rådgivning: Overvej en uvildig pensionsrådgiver, som ikke er tilknyttet et specifikt selskab. De kan hjælpe dig med at dechifrere fagsnakken og optimere din opsparing.
- Vær opmærksom på gebyrer: Se efter administrationsgebyrer, depotgebyrer og investeringsomkostninger (ÅOP). Små procentdele kan æde store dele af din afkast over tid.
- Ignorer ikke brevene: Åbn de årlige oversigter fra dit pensionsselskab. Selvom de kan være kedelige, indeholder de vigtige oplysninger om din opsparings udvikling.
Pension er ikke just det mest spændende emne, men det er et af de vigtigste. Ved at stille de rigtige spørgsmål og kræve enkle svar, kan du sikre, at din fremtid er i gode hænder – og at du forstår, hvad du har, hvad du får ud af det, og at du kan stole på det.
Call to action: Tjek dine pensionsvilkår og din seneste pensionsmeddelelse i dag. Er du i tvivl, så kontakt dit selskab, indtil du forstår hvert et punkt!
Ofte stillede spørgsmål
Hvorfor er min pensionsopsparing svær at forstå?
Mange danskere synes, at pensionskommunikation er kompleks og fyldt med fagtermer. Pensionsselskaberne er ifølge en direktør ikke gode nok til at formulere sig enkelt.
Hvilke spørgsmål bør jeg stille om min pension?
Du bør spørge: "Hvad har jeg?", "Hvad får jeg ud af det?" og "Kan jeg stole på det?". Disse enkle spørgsmål dækker de fleste kunders behov for klarhed.
Hvordan undgår jeg at blive snydt med min pension?
Kræv enkle svar fra dit pensionsselskab, sammenlign tilbud fra forskellige udbydere og gennemgå din pensionsopsparing mindst én gang om året for at sikre, at den stadig passer til dine behov.
Hvor ofte skal jeg tjekke min pensionsopsparing?
Det anbefales, at du gennemgår din pensionsopsparing minimum én gang om året for at sikre, at den stadig er relevant for din situation og dine fremtidsplaner.
Kilder
- Læs den originale artikel hos FinansWatch
Læs også

Allianz opnår rekordhøjt driftsresultat i andet kvartal
Den tyske forsikrings- og kapitalforvaltningskoncern Allianz meldte om et rekordhøjt driftsresultat i andet kvartal af 2026, drevet af fremgang i kapitalforvaltning og livsforsikring. Nettoresultatet faldt dog i forhold til året før.
Tørke øger risikoen for nedsat erstatning ved brand forårsaget af uforsigtighed
Forsikringsselskaber kan reducere eller helt afvise erstatning ved brand, hvis skaden opstår som følge af grov uagtsomhed under tørkeperioder. Det gælder blandt andet grill og bål i haven.

Overfald i Tyrkiet skabte tvivl om rejseforsikringens dækning
En dansk musiker blev alvorligt kvæstet ved et overfald i Tyrkiet, og familien oplevede ifølge Ekstra Bladet usikkerhed om, hvorvidt en privat eller erhvervsmæssig rejseforsikring dækkede den nødvendige operation.
Ledelse og revisor frikendt i sag om insolvent forsikringsselskab
En dansk domstol har fastslået, at forsikringsselskabet Qudos Insurance var insolvent længe før konkursen, men frikendte alligevel selskabets tidligere ledelse og revisionsfirmaet PwC for ansvar. Det skriver Økonomisk Ugebrev.
PFA lancerer billigere indeksprodukt der historisk har givet højere afkast end selskabets aktive flagskib
PFA Pension introducerer om få måneder et nyt, billigt indeksprodukt. Ifølge en syvårig sammenligning ville produktet have givet højere afkast end selskabets aktivt forvaltede flagskibsprodukt.

Alm. Brand uddeler hængelåse til gæster på Smukfest og oplyser om forsikringsdækning ved tyveri
Forsikringsselskabet Alm. Brand uddeler 2.500 hængelåse til festivalgæster på Smukfest for at forebygge tyveri fra telte. Samtidig oplyser selskabet om, hvornår indboforsikringen typisk dækker tyveri på festival.