Ble boligen din ubeboelig etter brann? Her er hva forsikringen *egentlig* dekker!
Når katastrofen rammer og hjemmet ditt står i flammer, er det siste du vil tenke på kjedelige forsikringsvilkår. Men det er nettopp da detaljene teller! Vi avslører hva du må vite om 'ubebeleglig' og hvordan dette påvirker ditt forsikringsoppgjør.
Denne saken er skrevet med hjelp av kunstig intelligens basert på kilden som er oppgitt under. Sjekk alltid originalkilden.
Ble boligen din ubeboelig etter brann? Her er hva forsikringen egentlig dekker!
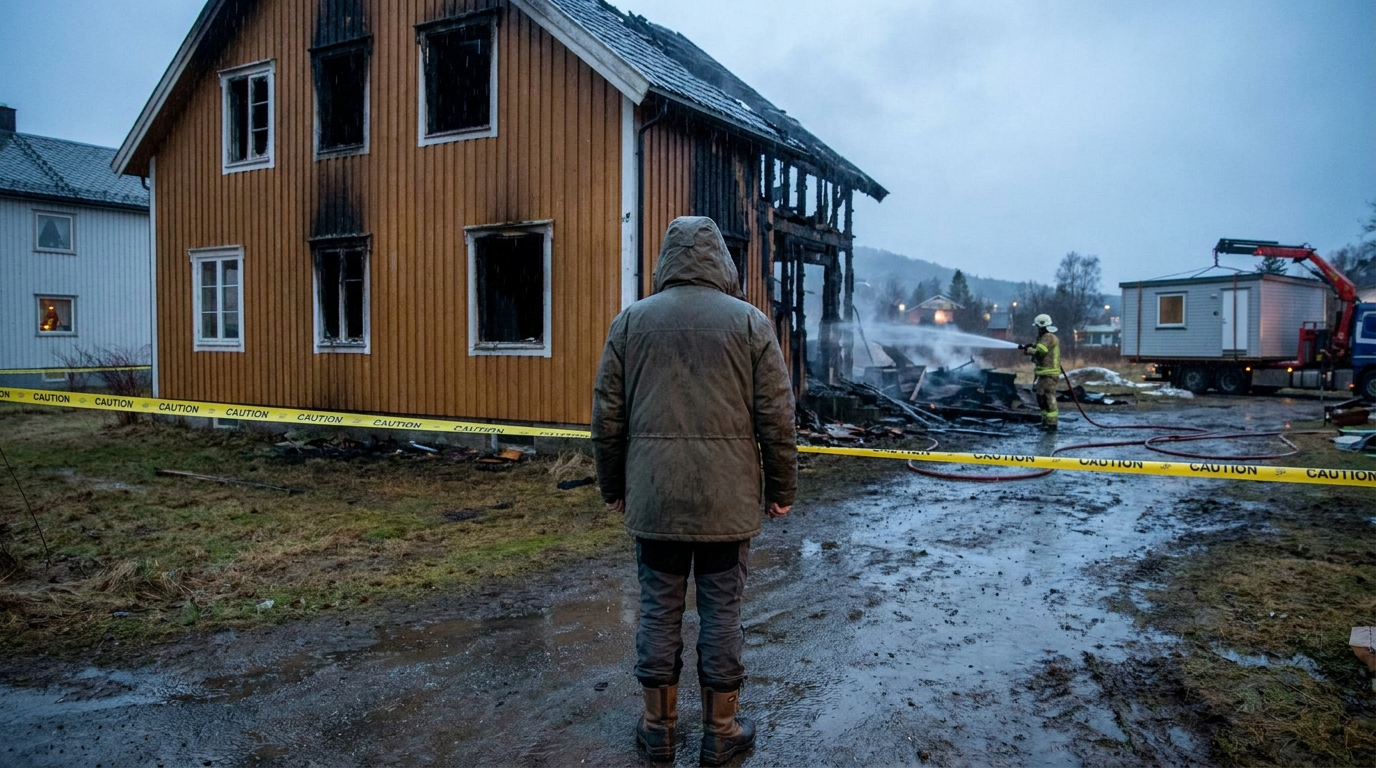
Brann er enhver huseiers verste mareritt. Når flammene har sluknet og den bitre røyklukten henger igjen, er det naturlig å tenke at forsikringen vil ordne opp i alt. Men hva betyr det egentlig at boligen din er 'ubeboelig', og hvorfor er dette ordet så kritisk for ditt forsikringsoppgjør?
Mange nordmenn antar at så lenge taket er borte eller veggene er svartsvidde, er det klart at boligen er ubeboelig, og at forsikringsselskapet umiddelbart dekker hotell og leie av midlertidig bolig. Virkeligheten kan imidlertid være mer kompleks, og definisjonen av 'ubeboelig' kan variere stort – ofte i forsikringsselskapenes favør.
De skjulte fallgruvene i forsikringsvilkårene
Forsikringsselskaper opererer ofte med en streng definisjon av når en bolig er 'ubeboelig' i forsikringssammenheng. Det handler ikke alltid bare om synlige skader. Her er noen punkter som ofte overrasker folk:
- Minimal skade kan gjøre boligen ubeboelig: Selv om kun ett rom er skadet, kan røyklukt og sotskader gjøre hele boligen helseskadelig å oppholde seg i. Noen forsikringsselskaper kan likevel forsøke å argumentere for at du kan bo der.
- Manglende infrastruktur: Er strømmen kuttet, vannledninger ødelagt, eller er kloakkanlegget ute av drift? Disse funksjonene er essensielle for et beboelig hjem, selv om selve strukturen står.
- Frykt for gjerningsmann/ustabil struktur: I sjeldne tilfeller, for eksempel etter brannstiftelse, kan frykt for ny skade eller en ustabil bygningskonstruksjon gjøre boligen ubeboelig, selv om den teknisk sett 'står'.
📋 Definisjon: 'Ubeboelig'
En bolig anses som 'ubeboelig' i forsikringssammenheng når den ikke kan benyttes til sitt formål som permanent bopel uten at det medfører fare for liv og helse, eller er totalt blottet for grunnleggende funksjoner som strøm, vann og varme. Denne definisjonen avgjør om du får dekket alternative boutgifter.
Hvordan unngår du å havne i klem?
Din beste forsikring er kunnskap og rask handling. Her er Forsikring.ais råd for å navigere i et brannskadeoppgjør:
💡 Forsikring.ais råd
- Meld skaden umiddelbart: Ikke vent! Jo raskere du melder, jo raskere kommer prosessen i gang.
- Dokumenter alt: Ta bilder og videoer av skadene fra alle vinkler. Jo mer dokumentasjon, jo bedre. Dette er din bevisbyrde.
- Ikke flytt inn for tidlig: Lytt til fagfolk. Hvis boligen er erklært ubeboelig av brannvesen eller en takstmann, ikke flytt inn før den er erklært trygg igjen.
- Sjekk omfanget av dekning: Hva dekker forsikringen din for 'alternative boutgifter'? Er det et maksbeløp, eller gjelder det frem til boligen er reparert?
- Vurder juridisk hjelp: Hvis du er uenig i forsikringsselskapets vurdering, kan en advokat spesialisert på forsikringsrett være en god investering.
Din rett til midlertidig bolig
De fleste villaforsikringer dekker utgifter til midlertidig husvære dersom boligen blir ubeboelig etter en godkjent skade (som brann). Men det er viktig å forstå varigheten og betingelsene:
- Varighet: Dekningen er vanligvis begrenset til en viss periode (f.eks. 12 eller 24 måneder), eller inntil boligen er reparert og igjen beboelig.
- Standard: Du har krav på et midlertidig husvære av tilsvarende standard som boligen du mistet, innenfor rimelige kostnader. Du kan ikke forvente å flytte inn i en luksusvilla om du bodde i en standard enebolig.
- Andre utgifter: Sjekk om forsikringen også dekker merutgifter som følge av å bo midlertidig, for eksempel reisevei til jobb/skole, eller lagring av møbler.
Husk at forsikringsselskapet representerer sine egne interesser. Det er ditt ansvar å kjenne dine rettigheter og vilkårene i din polise. Ved brann er det ikke tid for å lese vilkår for første gang – da bør kunnskapen sitte i ryggmargen.
Sjekk dine vilkår i dag, og sørg for at du er ordentlig forberedt dersom katastrofen skulle ramme ditt hjem!
Ofte stilte spørsmål
Når defineres en bolig som ubeboelig etter brann av forsikringsselskapet?
En bolig er ubeboelig når man ikke kan bo der, selv om skaden er begrenset til ett rom, røyklukt er helseskadelig, eller hvis viktig infrastruktur som strøm og vann mangler. Forsikringsselskapene har ofte strenge definisjoner, og det er ikke alltid de dekker midlertidig bolig med en gang.
Hva er viktig å vite om forsikring når boligen blir ubeboelig ved brann?
Det er viktig å forstå forsikringsselskapets definisjon av 'ubeboelig', som kan være streng. Selv små skader, røyklukt eller manglende infrastruktur kan gjøre boligen ubeboelig, og det er ikke bare synlige skader som teller.
Dekker forsikringen hotell og midlertidig bolig ved brannskade?
Ja, forsikringen kan dekke midlertidig bolig, men dette avhenger av forsikringsselskapets definisjon av 'ubeboelig'. Det er viktig å sjekke vilkårene dine og argumentere for at boligen er ubeboelig selv ved minimale skader, røyklukt eller manglende infrastruktur.
Kilder
- Les originalsaken hos dagbladet.no
Les også

Stor økning i salg av innboforsikring etter brannen i Krokstadelva
Tryg Forsikring melder om kraftig vekst i salg av innboforsikringer etter storbrannen i Krokstadelva. Mange kunder har også økt dekningen på eksisterende forsikringer.

Familie mistet hjemmet i brann i Krokstadelva - oppdaget at husforsikringen manglet
Et rekkehus på Stenseth i Krokstadelva brant ned til grunnen. Familien som bodde der trodde de var forsikret, men oppdaget etterpå at husforsikringen manglet.
Viktig å skille mellom innboforsikring og husforsikring
Mange boligeiere tror de er fullt forsikret uten å sjekke om de faktisk har husforsikring i tillegg til innboforsikring. Manglende dekning på selve bygningen kan få store økonomiske konsekvenser ved brann eller andre skader.

Ti husstander uten forsikring etter storbrann i Krokstadelva
Etter storbrannen som la et boligfelt i Krokstadelva i aske, bekrefter Nettavisen at ti boenheter står uten forsikring. Gjensidige-sjef Geir Holmgren oppfordrer berørte til å kontakte forsikringsselskapet sitt.
Skattekommisjonen foreslår moms på skadeforsikring
Skattekommisjonen har foreslått å innføre merverdiavgift på skadeforsikring. Forslaget kan gi en prisøkning på rundt seks prosent på forsikringer som bil-, hus-, hytte-, reise- og innboforsikring.

Skattekommisjonen kan foreslå momsendringer som gjør skadeforsikring dyrere
Lekkasjer fra skattekommisjonens forslag tyder på endringer i momssystemet som kan ramme varer og tjenester med redusert sats, deriblant skadeforsikring. En skatteekspert er skeptisk til at forslagene fører til store endringer med det første.