Huset står, men hva med forsikringen? En skrekkens brannavsløring fra Krokstadelva
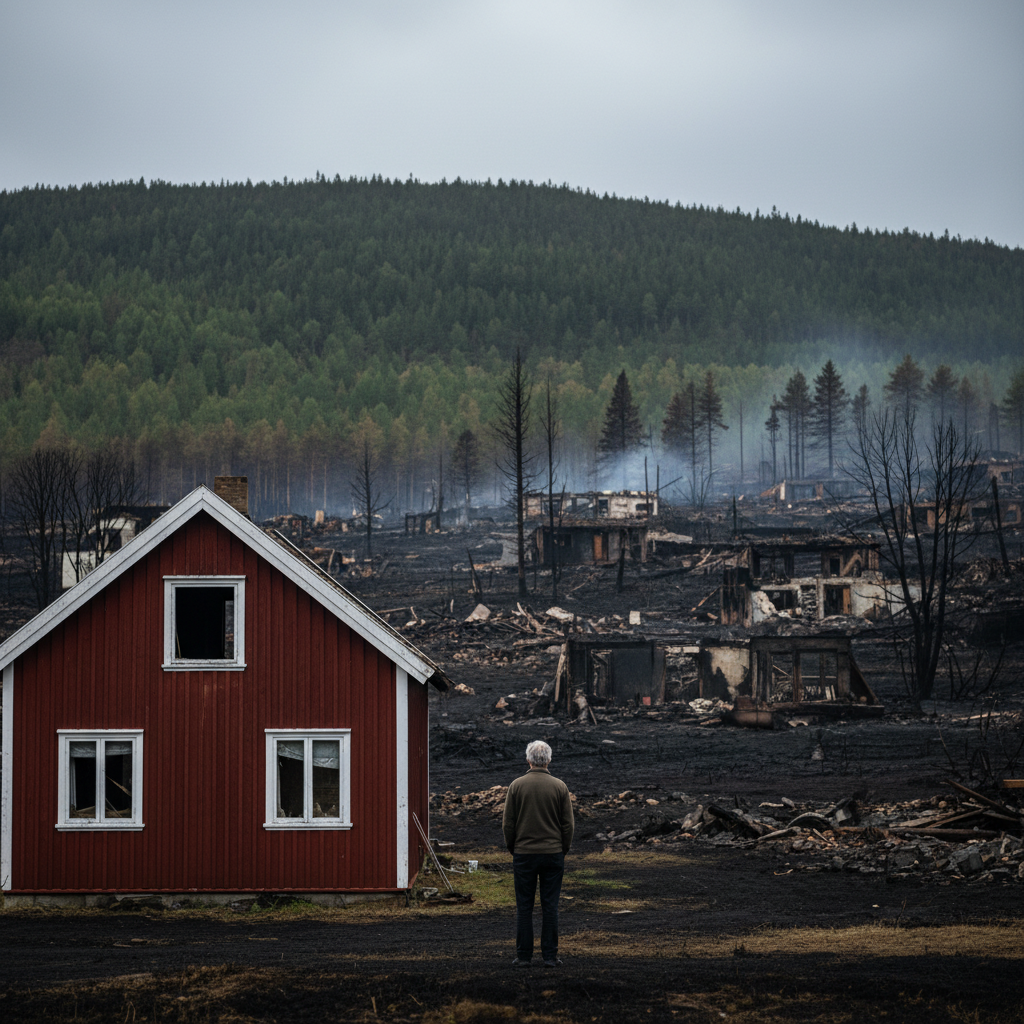
Etter storbrannen i Krokstadelva sto Ketils hus igjen – men roen uteble. Usikkerheten rundt forsikringen etter en evakuering kan være like brennbar som flammene selv.
Denne saken er skrevet med hjelp av kunstig intelligens basert på kilden som er oppgitt under. Sjekk alltid originalkilden.
Tenk deg scenarioet: Flammene jager oppover åssiden, hus etter hus blir slukt. Du rekker å evakuere, men usikkerheten gnager. Huset ditt står, men hva skjer egentlig med forsikringen når katastrofen rammer, selv om skadene ikke er direkte brannrelaterte?
Mange nordmenn antar at når hjemmet er evakuert på grunn av en storbrann eller flom, vil forsikringen automatisk dekke utgiftene til hotell, mat og andre nødvendigheter. Dessverre er dette en vanlig misforståelse som kan føre til en ubehagelig overraskelse når regningene begynner å होप seg opp.
Den skjulte fellen: Når evakuering ikke er lik skade
Ett av de store problemene er skillelinjen mellom direkte skade og konsekvenser av en ulykke. Forsikringsselskapene opererer ofte med strenge definisjoner av hva som utløser dekning. Hvis huset ditt er uskadet, men du ikke kan bo der på grunn av evakuering eller mangel på tilgang (som lukt, fare for ras, avsperret område), kan det hende du må kjempe for å få dekket utgiftene dine.
En vanlig boligforsikring dekker typisk tap som følge av brann, vannskade eller innbrudd som har rammet din eiendom direkte. Utgifter til alternativ bolig etter en evakuering uten direkte skade på egen eiendom kan være en gråsone som mange oppdager for sent.
Selv om forsikringsselskaper ofte strekker seg langt i møte med store katastrofer, er det avgjørende å kjenne til dine rettigheter og plikter. Krokstadelva-brannen er en brutal påminnelse om at uforutsette hendelser kan ramme hvem som helst, når som helst.
Sjekk dine vilkår i dag. Vær forberedt, så slipper du unna de brennhete overraskelsene.
Ofte stilte spørsmål
Hva dekker en vanlig boligforsikring ved evakuering?
En vanlig boligforsikring dekker vanligvis ikke utgifter til alternativ bolig etter en evakuering med mindre eiendommen din har fått direkte skade som følge av brann, vannskade eller innbrudd. Dette er en gråsone som kan føre til misforståelser.
Er jeg dekket for hotell og mat hvis jeg evakueres fra hjemmet mitt?
Ikke nødvendigvis. Forsikringen dekker som regel kun hvis det er direkte skade på din eiendom. Utgifter til hotell, mat og andre nødvendigheter under en evakuering uten direkte skade på boligen din er ofte ikke dekket.
Hva er forskjellen på 'direkte skade' og 'konsekvenser av en ulykke' i forsikringsverdenen?
Direkte skade er tap som rammer eiendommen din fysisk, som brann- eller vannskade. Konsekvenser av en ulykke er for eksempel evakuering på grunn av faresone uten at eiendommen din er fysisk skadet. Forsikringen dekker primært direkte skade.
Hva bør jeg gjøre for å sikre meg best mulig ved en krise?
Les forsikringsvilkårene dine nøye, spesielt avsnittene om «katastrofedekning» eller «utgifter til alternativ bolig». Vurder også å kontakte forsikringsselskapet ditt for å avklare hva som dekkes i ulike evakueringsscenarioer.
Kilder
- Les originalsaken hos TV 2
Les også

Stor økning i salg av innboforsikring etter brannen i Krokstadelva
Tryg Forsikring melder om kraftig vekst i salg av innboforsikringer etter storbrannen i Krokstadelva. Mange kunder har også økt dekningen på eksisterende forsikringer.

Familie mistet hjemmet i brann i Krokstadelva - oppdaget at husforsikringen manglet
Et rekkehus på Stenseth i Krokstadelva brant ned til grunnen. Familien som bodde der trodde de var forsikret, men oppdaget etterpå at husforsikringen manglet.
Viktig å skille mellom innboforsikring og husforsikring
Mange boligeiere tror de er fullt forsikret uten å sjekke om de faktisk har husforsikring i tillegg til innboforsikring. Manglende dekning på selve bygningen kan få store økonomiske konsekvenser ved brann eller andre skader.

Ti husstander uten forsikring etter storbrann i Krokstadelva
Etter storbrannen som la et boligfelt i Krokstadelva i aske, bekrefter Nettavisen at ti boenheter står uten forsikring. Gjensidige-sjef Geir Holmgren oppfordrer berørte til å kontakte forsikringsselskapet sitt.

Store forskjeller i regulering av fripoliser, viser ny rapport
En rapport fra Pensjonistforbundet viser at pensjonister med fripolise får svært ulik regulering av pensjonen, både mellom selskaper og innad i samme selskap. Forbundet mener markedet for fripoliser mangler reell konkurranse.
Undersøkelse: Tre av fire har ikke byttet ut gamle kobberrør i boligen
En ny undersøkelse fra Tryg Forsikring viser at kun én av fire har byttet ut gamle kobberrør med moderne plastrør. Gamle rør i dårlig isolerte hus er en viktig årsak til vann- og frostskader.